算工资个税时,除了社保公积金,还能扣这3项
在计算综合所得或经营所得个人所得税时,扣除项目里有个叫“依法确定的其他扣除”。很多人不清楚,这里的“其他扣除”包括哪些内容,计算扣除时,具体是怎么规定的。我整理了有关资料,逐项分享给大家。
根据《中华人民共和国个人所得税法实施条例》第十三条,其他扣除包括:一、企业年金、职业年金
二、税收递延型养老保险
三、商业健康保险
四、国务院规定的其他项目
税收递延型养老保险
税收递延型养老保险也就是个人养老金,是指政府政策支持、个人自愿参加、市场化运营、实现养老保险补充功能的制度。它是多层次、多支柱养老保险体系的重要组成部分,与基本养老保险、企业年金和职业年金等共同构成我国养老保障体系。自2022 年1月1日起,对个人养老金实施递延纳税优惠政策。具体优惠措施体现在以下三个环节:
1、缴费环节:
个人向个人养老金资金账户的缴费,按照12000元/年的限额标准算工资个税时,除了社保公积金,还能扣这3项,在综合所得或经营所得中据实扣除。
扣除方法为,取得工资薪金或者按累计预扣法扣缴个人所得税的连续性劳务报酬所得按1000元/月的限额在预扣预缴时据实扣除算工资个税时,除了社保公积金,还能扣这3项,取得其他劳务报酬所得、特许权使用费所得、稿酬所得和经营所得在汇算清缴时按12000元/年的限额据实扣除。
2、投资环节:计入个人养老金资金账户的投资收益暂不征税。
3、领取环节:
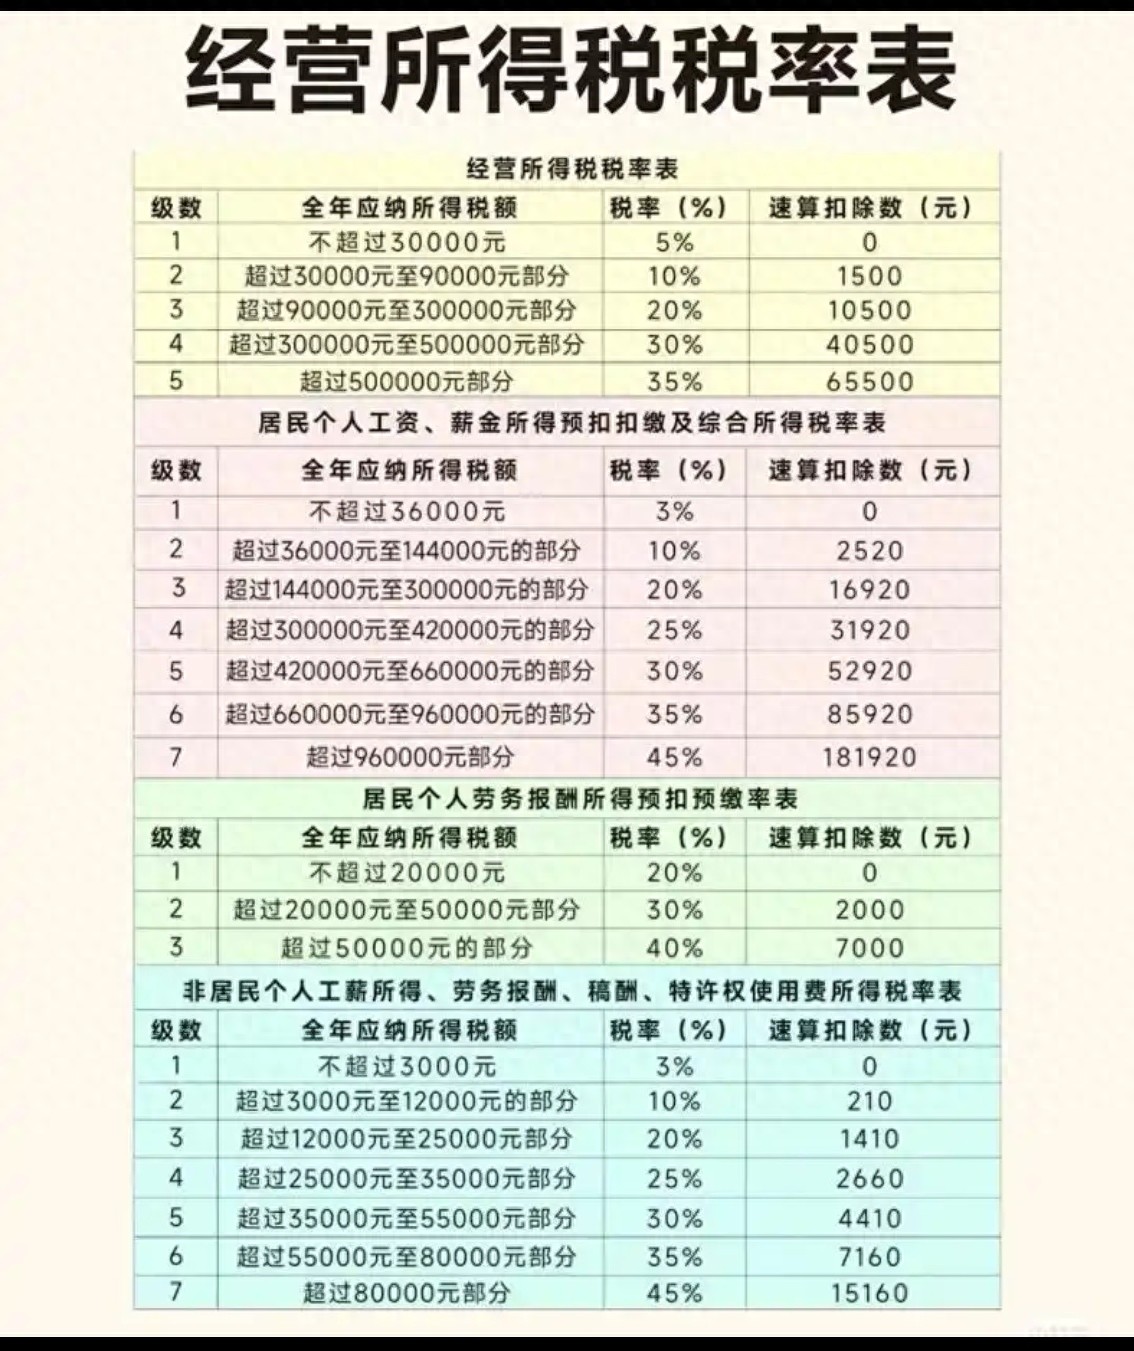
按“工资薪金”所得缴纳个人所得税最新工资个税前可扣除的项目,但不并入综合所得最新工资个税前可扣除的项目,单独按3%计税,由开立个人养老金资金账户所在市的商业银行机构代扣代缴。
为什么要参加个人养老保险
有人可能会觉得疑惑,个人养老金完全由个人缴付,虽然缴付时可以在综合所得或经营所得中扣除,但领取时还是要缴纳个人所得税,那为什么还要参加呢?原因是,个人养老金除了有补充养老保险的功能外,还有以下两项功能:1、递延纳税以及降低税率的功能
递延纳税的功能:个人养老金缴付时,被扣除的综合所得或经营所得应纳的个人所得税递延至领取个人养老金时缴纳。
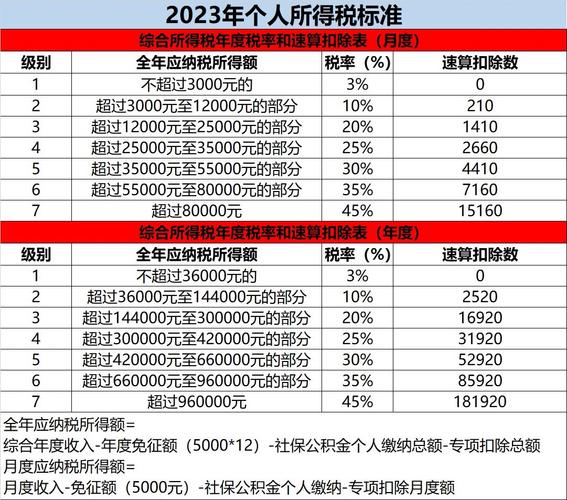
降低税率的功能:领取个人养老金时,按“工资薪金”所得缴纳个人所得税,但不并入综合所得,单独按3%计税,而3%的税率是最低税率。也就是说,缴付时被扣除掉的综合所得或经营所得,无论原来适用多高的税率,在领取时都是按最低税率缴纳个人所得税。另一方面,缴付时扣除个人养老金,还有可能降低综合所得或经营所得原来适用的税率。
2、理财的功能
个人养老金的运营是市场化的,产品包括个人养老金储蓄、个人养老金理财、个人养老金保险、个人养老公募基金等符合规定的金融产品。这些金融产品由金融机构提供,通过专业的投资管理、风险控制等服务,帮助个人养老金资产实现保值增值。参保人可以根据自己的风险偏好、投资目标等因素选择合适的产品。
总之,个人养老金遵循自愿参加的原则,参保人可以根据自己的经济状况、养老需求等因素灵活规划养老储备,自主决定是否参加。