好2026新规版:一文讲透增值税抵扣与企业所得税税前扣除要点,用最通俗、最干的话2026新规版:一文讲透增值税抵扣与企业所得税税前扣除要点,一次性讲透 增值税抵扣 和 企业所得税税前扣除(2026年新规版),看完直接判断一张票能不能用。
一、先分清两个核心:完全两码事
- 增值税抵扣(少交增值税)- 看:票对不对、用途对不对、你是不是一般纳税人
- 原则:凭票抵扣、专票为主、用途合规
- 只有 一般纳税人 能抵;小规模一律不能抵。
- 企业所得税税前扣除(少交企业所得税)- 看:业务真实、与经营相关、合理、凭证合规
- 原则:凭实扣除、有票最好、没票也可能扣
- 一般纳税人、小规模都能用。
一句话:
专票不一定能抵增值税;
没发票也不一定不能扣所得税。
二、增值税抵扣:4个硬条件(2026新规)
同时满足才能抵:
1. 你是一般纳税人
小规模纳税人(简易计税):一律不能抵进项
2. 拿到合规抵扣凭证(主要4种)- 增值税专用发票(最常用)
- 机动车销售统一发票
- 海关进口增值税专用缴款书
- 通行费电子普票、旅客运输电子票/行程单(2026延续)
3. 用途是生产经营(不能用于这些)- 简易计税项目、免税项目
- 集体福利(食堂、宿舍、节日福利)
- 个人消费(招待、餐饮、娱乐、旅游)
- 非正常损失(被盗、霉烂、管理不善)
- 贷款利息(2026仍不能抵)
4. 发票合规、四流一致- 抬头、税号全对
- 盖章规范、备注栏该写的写(建筑、不动产、运输)
- 资金、货物、合同、发票一致
2026年3个重要变化
- 长期资产(≤500万):混合用途(办公+福利)可全额抵扣什么是增值税发票,不用拆分
- 餐饮不再一刀切:直接消费(招待)不能抵;作为会议、套餐、转售可抵
- 留抵退税法定化:进项多了可直接退税(3天到账)
三、企业所得税税前扣除:3个条件
同时满足就能扣(不管专票普票):
1. 真实发生、与经营相关、合理
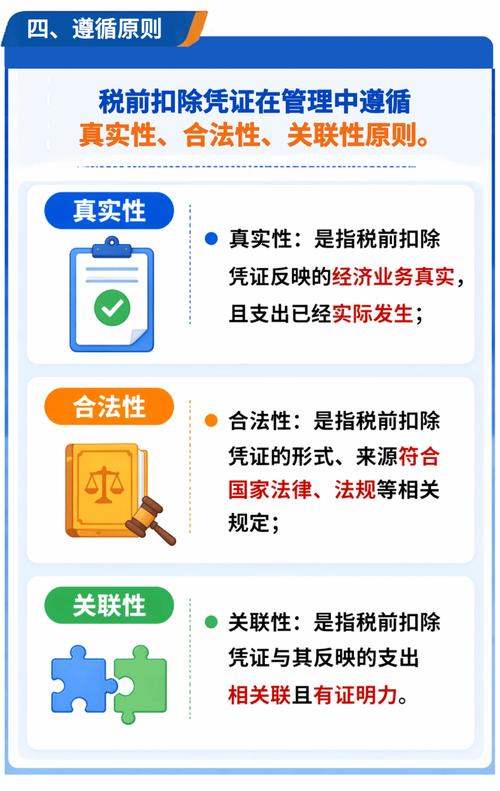
无关支出(老板个人消费、私人旅游、家庭开支):绝对不能扣
2. 凭证合规(不是只有发票)- 外部:发票(专/普)、财政票据、完税凭证
- 内部:工资表、折旧摊销、领料单、违约金协议
- 小额零星(≤1000元):收据+身份证号可扣
3. 不属于“负面清单”(以下一律不能扣)- 向投资者分红、企业所得税税款
- 税收滞纳金、罚金、罚款、没收财物
- 非公益捐赠、赞助支出
- 未经核定的准备金
常见限额(不是不能扣,是不能全额扣)
- 业务招待费:发生额60%,且≤收入5‰
- 福利费:≤工资总额14%
- 广宣费:一般≤收入15%(部分行业30%)
四、一张表:最常见发票“能不能抵、能不能扣”
发票类型/用途 增值税抵扣 所得税扣除
采购原材料专票(生产用) 能 能
采购员工福利专票(月饼/食品) 不能 能(福利费限额)
业务招待费/餐费专票 不能 能(招待费限额)
差旅费(住宿专票、交通票) 能 能
贷款利息发票 不能 能(财务费用)
工资、社保(无发票) 不能 能(凭工资表)
违约金、赔偿金(无发票) 不能 能(凭合同+收据)
虚开发票/假票/抬头错 不能 不能(严重违法)
备注栏漏填(建筑/不动产/运输) 不能 不能
失控发票、异常凭证 不能 暂不能(待核实)
五、90%会计踩坑的3大误区(2026必看)
1. 有专票就一定能抵增值税
错!福利、招待、个人消费、免税/简易项目,专票也不能抵。
2. 没有发票就不能扣所得税
错!工资、社保、折旧、小额零星、违约金,没发票也能扣(证据链要全)。
3. 汇算清缴后没票就没救了
错!5年内取得合规发票什么是增值税发票,可以追补扣除(不是白扔)。
六、2026年一句话总结
- 增值税:一般纳税人+专票+经营用+票合规=能抵
- 所得税:真实相关合理+凭证合规+非负面清单=能扣