
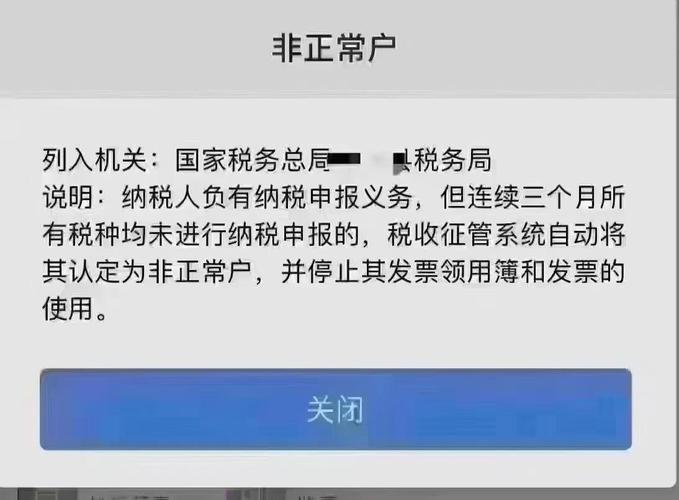
登录电子税务局时遇到“非正常户”提示,会直接影响报税、开票等核心经营业务。这一状态的认定有明确依据,除常见情况外,还包含不少易被忽视的细节,找准原因后按规范流程处理,即可恢复正常经营权限,无需过度焦虑。
一、被认定为“非正常户”的常见原因
1. 连续3个月(或累计6个月)未按规定申报增值税、企业所得税、个税等税种,是最主要诱因;
2. 税务登记地址变更后未及时更新,或实际经营地址与登记地址不一致,税务机关核查时无法找到经营场所;
3. 存在应缴未缴税款,经税务机关责令限期缴纳后仍未结清,或有欠税且长期未处理;
4. 办税人员信息变更后未同步更新,税务机关通过预留电话、邮箱联系不上法人或办税人员;
5. 存在虚假申报、发票违规使用(如虚开发票、超范围开票)等税收违法行为,未按要求整改或接受处理;
6. 分支机构未按规定与总机构税务信息同步,或未独立完成申报缴税义务;
7. 长期零申报但未按税务机关要求提供留存备查资料,被认定为经营状态异常;
8. 企业营业执照被吊销后,未及时办理税务注销手续,税务系统自动标记为非正常户;
9. 未按规定报送财务会计制度、财务报表等资料,或报送资料不完整、不符合要求,经提醒后仍未补正。
被认定后,除无法正常开票、领票外,还可能产生罚款、滞纳金,企业及法人的税务信用会受到影响,后续工商变更、注销、贷款等业务也会受限,需及时处理。
二、“非正常户”解除规范步骤
1. 线上办理(推荐优先)
- 查详情:登录电子税务局,通过【我要查询】—【一户式查询】—【非正常户信息查询】,查看认定时间、具体原因及未办结事项税务非正常户查询,明确需补办的申报、缴费或整改要求;
- 问客服:若查询后仍有疑问,可通过电子税务局“征纳互动”功能联系人工客服,咨询具体处理指引;
- 补申报:进入【我要办税】—【税费申报及缴纳】,按系统提示补报所有漏报税种公司被税务列为非正常户?3分钟自查原因与恢复方法,零申报需如实提交,确保申报记录完整;
- 缴费用:在【清缴税款】模块缴纳欠缴税款、按日0.05%计算的滞纳金,以及逾期申报、违规行为对应的罚款;
- 提申请:完成上述操作后,进入【我要办税】—【综合信息报告】—【身份信息报告】—【非正常状态解除】提交申请,一般1-3个工作日内系统会更新状态。
2. 线下办理(适用于特殊情况)
若线上无法操作(如认定时间较早、涉及复杂违规行为),可携带营业执照、法人身份证、补申报单据、缴税凭证及相关整改材料,前往主管税务机关办税服务厅窗口,现场提交解除申请公司被税务列为非正常户?3分钟自查原因与恢复方法,工作人员核实后会依法办理。
三、避免被认定为“非正常户”的注意事项
1. 按期完成各类税种申报,不遗漏、不拖延,零申报也需按规定完成;
2. 经营地址、联系方式、办税人员等信息发生变更后,第一时间在电子税务局更新税务登记信息;
3. 规范使用发票,如实申报纳税,妥善留存相关业务凭证税务非正常户查询,积极配合税务机关核查工作;
4. 分支机构需按规定独立完成申报缴税,或与总机构同步税务信息,不脱离税务监管;
5. 按要求报送财务会计制度、财务报表等资料,确保资料完整、符合规范;
6. 解除“非正常户”状态后1-3个月内,定期登录电子税务局查看账户状态,确认开票、申报等功能正常。
按上述规范流程操作,通常能顺利解除“非正常户”状态,保障企业正常经