
美的电器股票分析:目标价90.72元,增持评级,关注以旧换新拉动
“精选摘要:元(原394.4/433.8/464.5亿元),对应EPS为5.04/5.59/5.98元,同比+15%/11%/7%。参考白电可比公司估值,给予龙头增长确定性溢价,维持目标价90.72元,对应公司2025年15XPE。更新后盈利预测:预计公司营收同比+9%,归母净。”
1. 投资要点:下调盈利预测美的电器股票分析:目标价90.72元,增持评级,关注以旧换新拉动,维持“增持”评级。
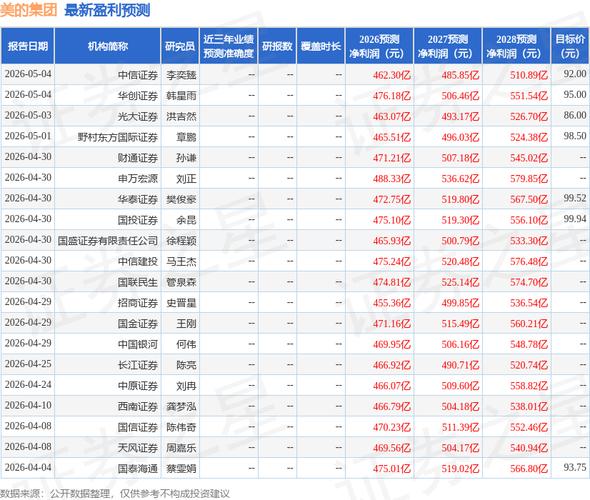
2. 考虑到以旧换新拉动零售,消化库存,公司实际出货表现或低于零售端增幅,同时Q4小家电、B端业务仍有压力,因此下调24Q4以及小幅下调2025~26年盈利预测,预计2024-2026年归母净利润为386.0/427.6/457.8亿元(原394.4/433.8/464.5亿元),对应EPS为5.04/5.59/5.98元,同比+15%/11%/7%。
3. 参考白电可比公司估值,给予龙头增长确定性溢价,维持目标价90.72元,对应公司2025年15XPE。
4. 更新后盈利预测:预计公司营收同比+9%,归母净利润同比+15%。
5. 大家电份额回升,小家电及B端受益幅度较小,增长仍有压力。
6. 根据奥维云网数据,2024.10.1~12.22美的空调/冰箱/洗衣机(小天鹅)零售量分别同比+57%/55%/27%美的电器 股票 分析,而根据产业在线数据美的电器股票分析:目标价90.72元,增持评级,关注以旧换新拉动,公司家空10~11月累计内销出货同比+35%。
7. 预计四季度国补政策带动公司零售显著好转,但渠道优先消化库存,公司出货口径增幅低于零售端。
8. 同时小家电、B端机器人、楼宇业务受政策拉动幅度较弱,预计C端业务同比+10~15%;B端业务收入+0~5%。
9. 盈利能力持续改善。
10. 国补支持下,美的品牌作为龙头,份额快速提升,核心品类中,空调结构改善显著,均价改善最为明显,同比+6%,冰洗均价相对平稳美的电器 股票 分析,分别-6%/-1%,同时成本端无较大波动,我们预计公司毛利率环比将有提升。
11. 费用端,由于国补期间,官方宣传力度较大,一定程度帮助上市公司节省营销费用,销售费用率预计同比有小幅优化。
12. 风险提示:原材料价格波动,成本压力提升,地产竣工下行导致后周期需求走弱。