小企业会计准则下装修费入账与长期待摊费用处理
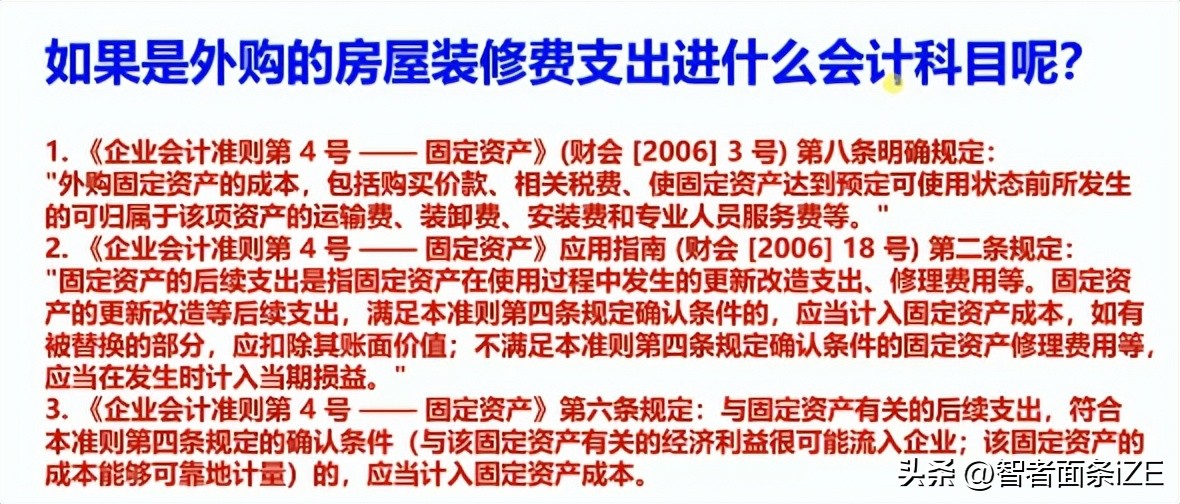
装修费如何入账?
主要解决:1小企业会计准则下装修费入账与长期待摊费用处理,租赁的房屋装修费如何入账2,装修费如何进项税抵扣3,外购房屋装修费如何入账4,完整的数据案例
案例1,甲建筑公司在2025年10月租入一间办公室发生装案例1:F修费合计金额为10.9万元(专票金额10万元,税额0.9万元),无法划清是用于简易计税还是一般计税,本月一般计税销售额200万元,简易计税销售额300万元小企业会计准则下装修费入账与长期待摊费用处理,合计本月销售额500万元,请问装修费如何入账?进项税可以抵扣的金额是多少?
租入的固定资产装修费会计核算
根据《企业会计准则第 4号——固定资产》应用指南第五条的规定,经营租入固定资产改良:企业以经营租赁方式租入的固定资产发生的改良支出,应予资本化,作为长期待摊费用,合理进行摊销。
租入的固定资产装修费如何摊销?
根据《中华人民共和国企业所得税法》第十三条的规定小企业会计准则长期待摊费用,在计算应纳税所得额时,企业发生的下列支出作为长期待摊费用,按照规定摊销的,准予扣除:
(一)已足额提取折旧的固定资产的改建支出;
(二)租入固定资产的改建支出
(三)固定资产的大修理支出;(四)其他应当作为长期待摊费用的支出。
《中华人民共和国企业所得税法实施条例》第六十九条规定企业所得税法第十三条第(三)项所称固定资产的大修理支出,是指同时符合下列条件的支出:
(一)修理支出达到取得固定资产时的计税基础50%以上;
(二)修理后固定资产的使用年限延长2年以上。企业所得税法第十三条第(三)项规定的支出小企业会计准则长期待摊费用,按照固定资产尚可使用年限分期摊销。
第七十条 企业所得税法第十三条第(四)项所称其他应当作为长期待摊费用的支出,自支出发生月份的次月起,分期摊销,摊销年限不得低于3年。
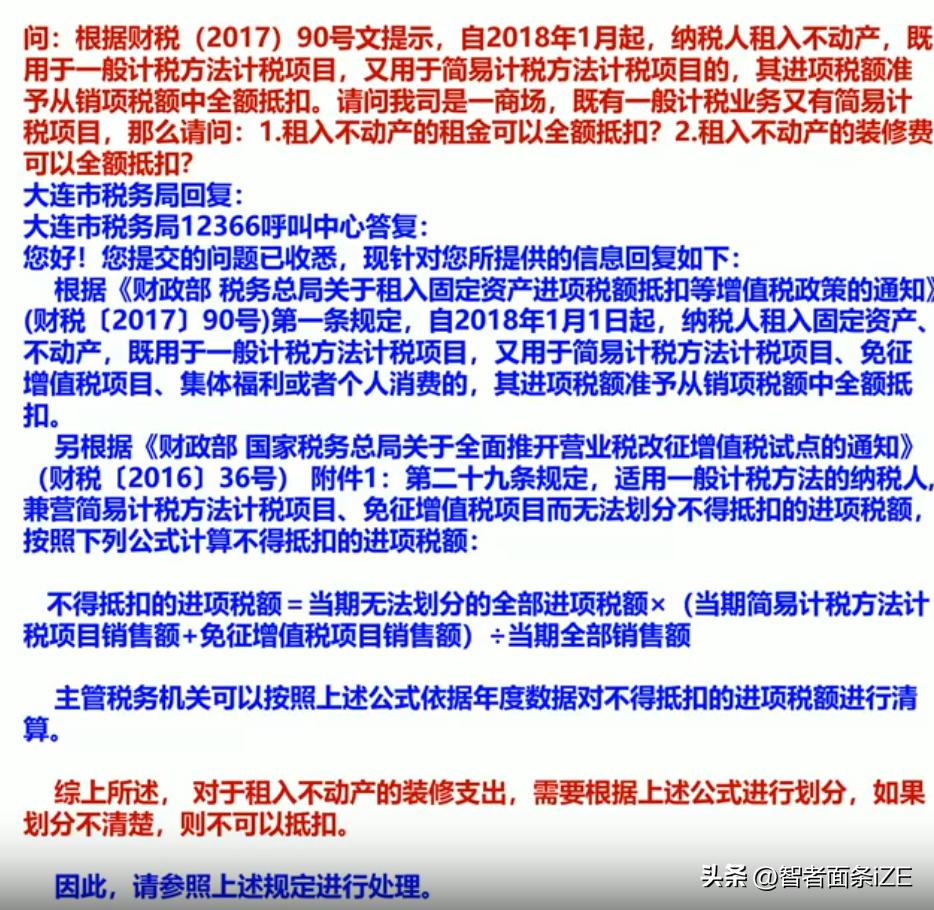
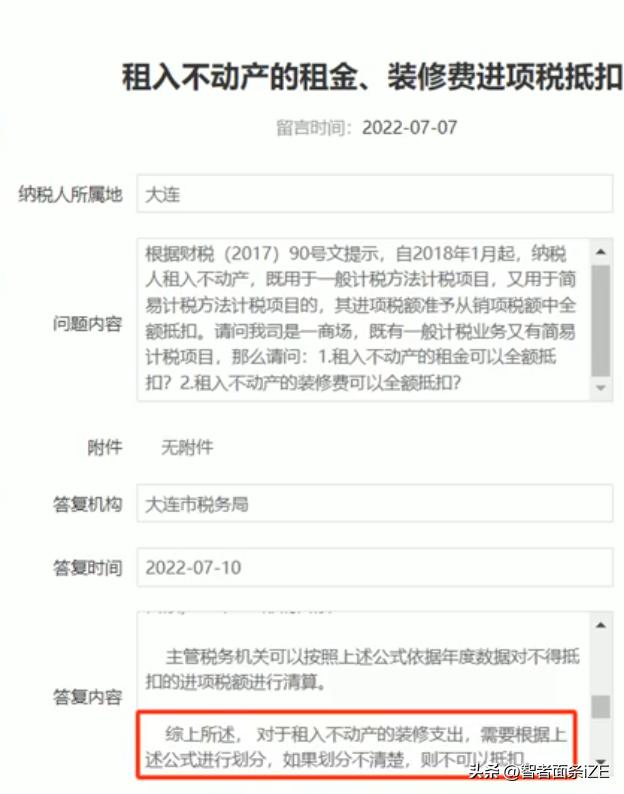
会计处理
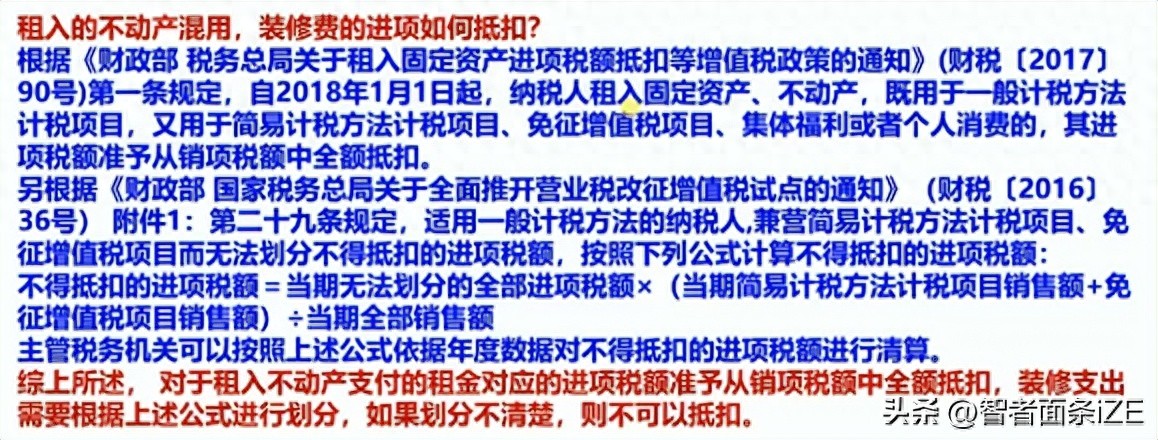
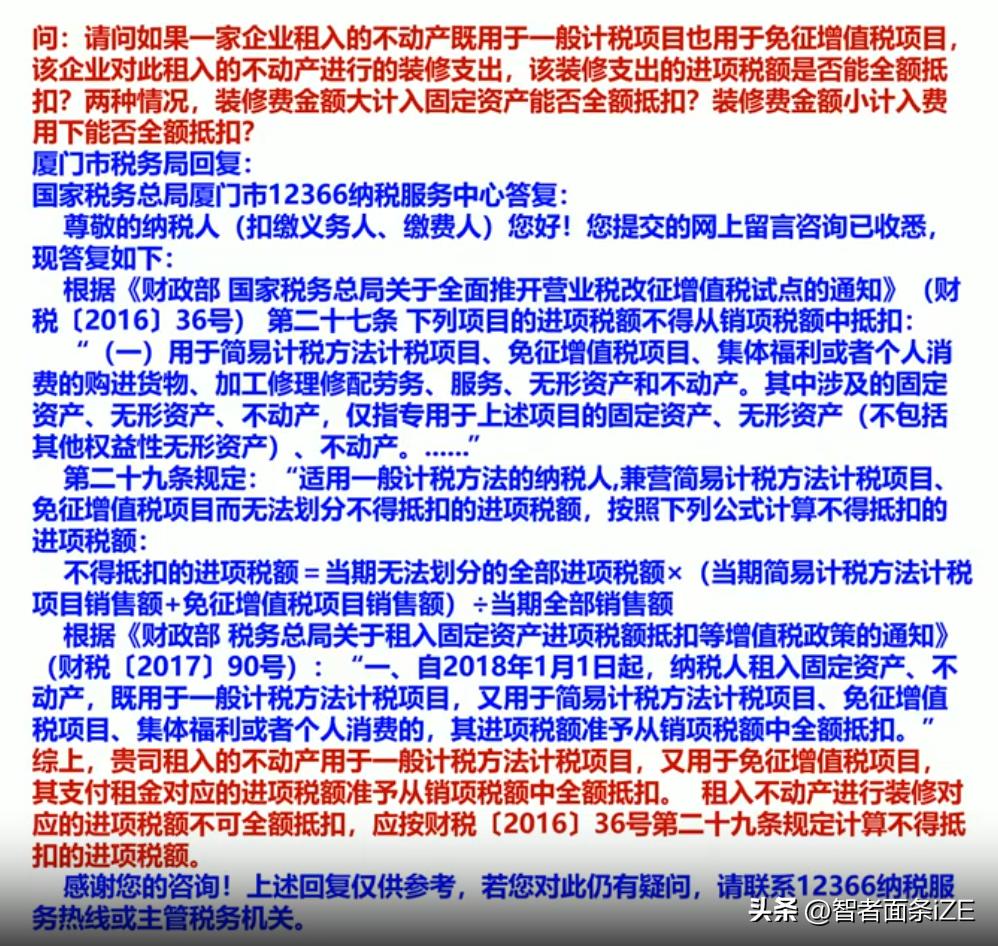
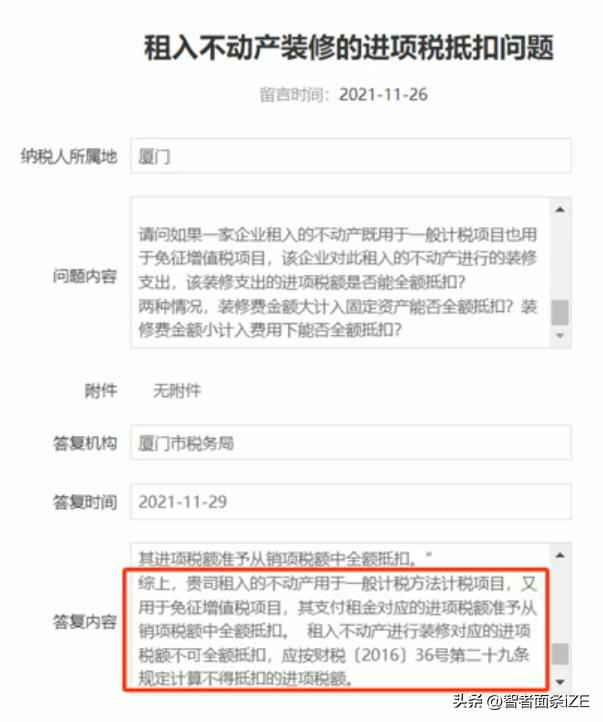
不可抵扣进项税=0.9万*300万/500万=0.54万
可抵扣进项税额=0.9万-0.54万=0.36万元
支付装修费:
借:长期待摊费用-装修费10万
应交税费-应交增值税-进项税额0.9万
贷:应付账款/银行存款10.9万
不可抵扣进项转出:
借:长期待摊费用-装修费 0.54万
贷:应交税费-应交增值税-进项税额转出0.54万
次月起摊销即可