
南京银行定增被否原因成谜,核心一级资本升至8.44%

图1 南京银行资本充足率(数据来源:wind金融终端)(单位:%)
定增被否原因扑朔迷离
2017年8月,南京银行发布非公开发行公告拟发行140亿元,发行对象为五名特定投资者,分别为南京紫金投资集团有限责任公司、南京高科股份有限公司、太平人寿保险有限公司、江苏凤凰出版传媒集团有限公司、江苏交通控股有限公司。本次非公开发行所募集资金同样将用于补足南京银行的资本金。
不同于以往融资获批,本次非公开发行股票在获得去年11月被江苏银监局通过后,今年7月又蹊跷地被证监会否决了,其中原因不明引起了业内猜测,南京银行半年报中亦没有予以解释。不过据南京银行上半年财报数据显示,核心一级资本提升至8.44%,已经得到了较大缓解,此次定增被否的影响或在下一季度财报数据中显现出来。
南京银行长期低迷的资本充足率将对其产生诸多不良影响。为了达到《资本办法》的监管要求,南京银行未来有两种途径提高资本充足率,一是将资产更多地配资在低权重的资产上(如债券),或者收缩信贷规模;二是去寻求更多其他的融资手段(如配股或增发新股、发行优先股或可转债等),而这两种手段产生的影响还需要具体考量。
不过南京银行定增被否原因成谜,核心一级资本升至8.44%,南京银行资本充足率问题似乎暂时得到了缓解。根据上半年财报数据显示,南京银行资本充足率13.05%,核心一级资本充足率8.44%,相比于2017年年末的数据均实现了提升,但依旧低于去年同期和年末水平。
中银国际研报分析原因称,南京银行应该多措并举来提高资本充足率,一是控制规模增速,中报数据显示上半年总资产和总负债增速分别为4.6%和4.47%,相比前几年增速已经下降到个位数;二是转型轻资产低消耗模式,这同样在财报数据中得到体现,2017年同期、2017年年末和今年上半年,南京银行的总资产和总负债增速降至个位数,并且2017年同期营业收入出现17.04%的负增长情况下,利润总额和归属上市公司股东净利润还保持增长态势,这说明南京银行经营管理资产水平在提升,这或是促进资本水平回升的两大原因。
城商行陷入资本困局
随着银行业监管逐渐升级,对商业银行资本管理更加严格南京银行定增被否原因成谜,核心一级资本升至8.44%,以及资管新规使得银行表外资本陆续回表,表内非标穿透至底层资产,加速了银行的资本消耗。
根据A股城商行半年报数据显示,资本充足率普遍在11%-14%之间,核心一级资本充足率在8%-11%之间,一级资本充足率在9%-12%之间,同比去年年末及同期的数据,大多数银行均实现了三降,可以发现相较于二级资本,城商行的一级资本南京银行最新股价,尤其是核心一级资本的补充压力会非常大。
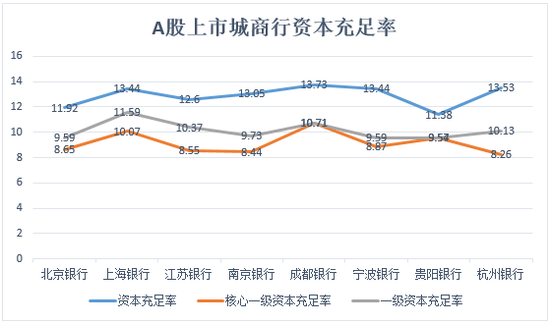
图2 A股上市城商行资本充足率(数据来源:wind金融终端)(单位:%)
对城商行资本金不足问题,华宝证券银行业分析师杨宇和蔡梦苑分析道,过去银行可以通过很多方式减少表内资本计提压力,导致资本充足率被高估。随着去杠杆、打破刚兑、上下穿透等监管要求的严格推进,以往被隐藏的资本占用将浮出水面,被高估的资本充足率也将回归。
面对当前严监管环境和资本困局,如何满足日渐趋紧的考核指标是所有银行都要考虑的问题,尤其是对于城商行来说,将面临更大资本考核压力,对资本补充也更加迫切。然而,在当前银行资本补充机制不通畅情况下,包括南京银行在内的众多上市城商行并没有太多补充资本金的方式。
一位业内资深人士表示,如果资本金得不到补充的话南京银行最新股价,中小银行要减少资本消耗,不一定要收缩资产规模,可以尽量选择低资本消耗的资产。但矛盾之处在于,低资本消耗的资产的收益相对较低,而中小银行负债成本较高,所以才会很困难。在银行内部,永续债和优先股都较火,但是永续债还没有银行真正去做,优先股则面临利率高风险大、利率低没人要的现状。
在此背景下,加快资本工具创新或将成为一剂良方。今年2月,原银监会联合四部委发布《关于进一步支持商业银行资本工具创新的意见》,提出扩宽资本工具发行渠道等四点意见。相比于权益性资本工具,债券性资本工具应用更广,这或将成为城商行破解资本困局的有利工具。