
企业地址虚假或搬迁未变更,如何避免税务非正常户?
很多初创企业为了节省成本,使用虚假地址注册税务非正常户查询,或者在实际经营地址搬迁后,没有及时去税务机关办理信息变更。一旦税务局通过实地核查、寄送文书无法联系到企业,就会直接将企业判定为“查无此人”,从而列入非正常户。
避坑指南:
务必保证营业执照上的注册地址与实际办公地址一致。如果公司地址发生变更,必须在第一时间同步完成工商和税务的地址变更登记,确保税务机关能够随时联系到企业负责人。
诱因三:长期拖欠税款、滞纳金或罚款
如果企业存在未按时缴纳的应纳税款、滞纳金或行政罚款企业地址虚假或搬迁未变更,如何避免税务非正常户?,且在税务机关催缴后仍不主动沟通解决,就会被视为恶意逃避纳税义务,进而被认定为非正常户。
避坑指南:
企业经营遇到困难时,切忌玩失踪。应主动与主管税务机关沟通,说明情况并制定合理的清缴计划。积极的态度往往能争取到一定的缓冲空间,避免因消极对抗而被直接拉黑。
诱因四:发票管理违规
发票是税务监管的核心抓手。虚开发票、丢失发票不及时报备、长期未按规定验旧发票,或者取得的进项发票属于异常凭证(如上游供应商暴雷),都可能触发税务风险预警,导致企业被纳入非正常状态。
避坑指南:
严格把控发票的开具与取得环节,确保每一张发票背后都有真实的业务支撑,做到合同、资金、货物、发票“四流一致”。妥善保管税控设备和空白发票,一旦发现丢失立即向税务机关挂失。
诱因五:关联企业风险牵连
在当前的税务大数据监管下,企业的税务信用不再是孤岛。如果法定代表人或股东名下的其他企业出现了严重的税务异常(如走逃、偷税等),其关联的本企业也极有可能被系统标记为重点监控对象,甚至被连带列入非正常户。
避坑指南:
作为企业主,必须统筹管理好名下所有企业的财税合规状况。一家公司的税务烂账税务非正常户查询,很可能会让旗下所有正常经营的公司一同“陪葬”。
诱因六:存在偷逃税等严重违法行为
如果企业存在隐匿收入、虚增成本等偷税漏税行为企业地址虚假或搬迁未变更,如何避免税务非正常户?,并且在税务机关下达整改通知后拒不配合,将被直接列入非正常户,且纳税信用等级会直接被降为D级。
避坑指南:
依法纳税是企业经营的底线。随着金税四期“以数治税”的全面落地,任何试图通过做假账、买发票来偷逃税款的行为都将无所遁形。
万一被列为非正常户,该如何解除?
如果不慎已经被列为非正常户,切勿拖延,应立即启动解除程序:
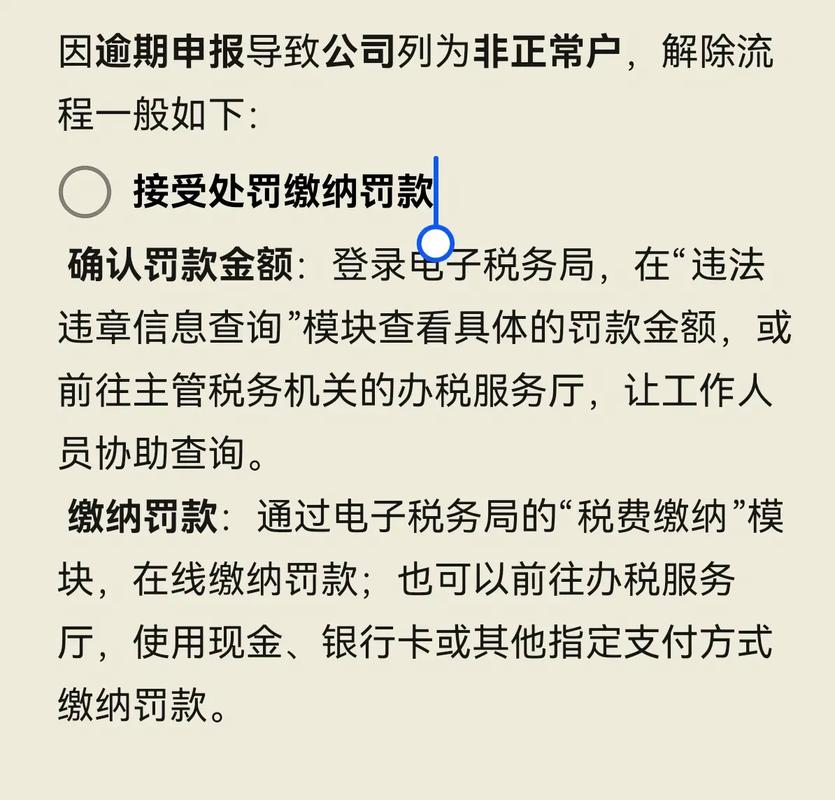
1. 查明原因: 登录电子税务局或前往办税大厅,查询具体的非正常认定原因及待处理的违章记录。
2. 补充申报与补缴: 补齐所有逾期未申报的税种,结清欠缴的税款、滞纳金以及相应的罚款。
3. 接受处罚并申请解除: 在处理完所有违章事项后,向税务机关提交解除非正常户的申请。如今在很多地区,只要纳税人就逾期行为接受了处罚并补办了申报,系统会自动解除非正常状态,无需繁琐的专门审批。