
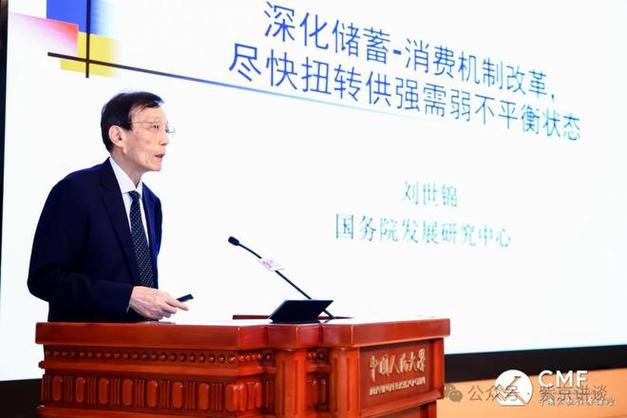
2026年6月27日,国务院发展研究中心原副主任刘世锦在中国宏观经济论坛上抛出一个数字:建议划拨20万亿国有资本充实社保基金,五年内把城乡居民人均养老金从目前的每月287元拉升至1000元。
而截至2025年9月国有股权划转社保基金的账务处理,中央层面已累计划转的规模是2.26万亿,加上地方划转的几千亿,全口径加起来不过2到3万亿。从3万亿到20万亿,量级差了近10倍——这不是在原有轨道上提速,而是要把整个轨道拆了重建。
这个方案在逻辑上确实成立:A股上市国有资本总市值约120万亿,国有持股约40%,也就是48万亿的盘子,从中划出20万亿、仅享有分红收益权,不改变国企的隶属关系,听起来只是“左手倒右手”的账本操作。但要真正落地,需要跨越的不是一个障碍,而是一组环环相扣的制度断层。
从国资监管部门的角度来看,核心矛盾不在“能不能划”国有股权划转社保基金怎么做账?20万亿到账分录解析,而在“划了之后怎么管”。当前国资管理是财政部、国资委、人社部三套体系并行,各自有一套考核逻辑。国资委要求国企保值增值、做大做强,社保基金则要求划转资产产生稳定现金流用于养老金兑付,这两个目标天然存在张力。
更棘手的是,现行国资无偿划转的税务规则极其严苛——财税〔2014〕109号文规定的特殊性税务处理,要求划转双方满足“100%直接控制”等5个条件,而巨量跨部门划转几乎不可能全部满足。
2025到2026年,山东黄金、柳工集团、浙能集团三起划转补税案,合计补税加滞纳金超过26亿元,就是因为触碰了这些红线。如果20万亿规模的划转没有一个专项免税豁免通道,光是税务成本就可能侵蚀上千亿的养老本金。
而对社保管理部门来说国有股权划转社保基金怎么做账?20万亿到账分录解析,他们面临的是另一个维度的难题:接不住。全国社保基金理事会现有的管理团队、风控体系、人才储备,全是针对3万亿左右资产规模设计的。
2026年6月,社保基金刚刚完成首单期货套保账户开立,正式引入衍生品风险管理工具,但这也只是从“0到1”的起步,离能驾驭20万亿量级资产还差得远。
当前2.26万亿已划转资产中,真正用于当期养老金兑付的收益占比不到2%,大部分股权处于“沉睡”状态,没有形成稳定现金流。如果承接能力没跟上就一次性把规模拉满,结果就是更多资产继续沉睡,对养老金的实际提升微乎其微。
从资本市场的维度来看,这个方案被不少机构投资者看作“长期利好”——20万亿耐心资本入市,理论上能成为A股压舱石,倒逼上市国企提高分红率、完善治理结构。过去两年多,社保、保险等中长期资金合计净买入A股约1.3万亿,已经证明了长线资金对市场的稳定作用。
但问题在于,20万亿国有股权划转的信息一旦披露,即便不立即减持,市场对潜在供给冲击的预期就足以引发波动。目前还没有针对这个量级的渐进式划转节奏安排,也没有对应的平准基金来对冲短期冲击,这些都是资本市场规则适配性上的空白。
还有一个容易被忽视但杀伤力极强的矛盾,藏在央地关系里。当前我国基本养老保险仍然执行省级统筹,城乡居民基础养老金支出中,地方承担了超过50%的配套责任。
但优质央企的股权归属在中央,如果20万亿央企股权全部划转至全国社保基金,意味着中西部省份——这些地方社保缺口最大、但地方优质国资存量极少——可能分不到多少央企划转的红利,却要继续兜底本地的养老金支出。
东部省份国资多、养老负担轻,反而能从地方国资划转中获益更多。2026年6月,陕西刚刚落地了一只100亿规模的社保科创基金,是全国社保基金会与地方合作的局部试点,但全国性的央地收益分配框架至今没有成型。
没有这个框架,20万亿划转落地后,区域间的养老金差距可能反而拉大,这与方案“缩小差距”的初衷背道而驰。
综合各方立场来看,20万亿方案认同度最高的地方在于它的长期价值——据测算,落地后每年可拉动GDP增长0.3到0.5个百分点,累计新增居民消费需求8.3万亿元。
但分歧点在于,方案主打“不改变国资隶属关系、仅新设养老专项基金承接收益权”的模式,在法律层面存在一个根本性漏洞:社保基金不持有正式股权,没有股东投票权,也没有资产处置权,只能被动等待国企分红。
如果国企经营层把利润优先用于内部投资或员工福利,刻意压低分红比例,社保基金没有任何制衡手段。一旦未来出现国资整合或破产清算,这部分养老对应的资产没有优先索偿权,权益缺乏法律刚性背书。
这不是一个方案好不好的问题,而是一个条件是否具备的问题。
真正可行的路径,不是一步到位把20万亿甩出去,而是分三阶段来:先用2到3年完成5到8万亿优质上市国资的划转试点国有股权划转社保基金的账务处理,把税务豁免、估值标准、央地分配这些配套细则跑通;再逐步扩到15万亿量级,同步扩充社保管理团队和风控体系;最后视运营情况决定是否要达到20万亿规模。
养老金的缺口是真实的,国资的存量也是真实的,但这中间的制度鸿沟,不能靠一次论坛上的建议来填平,只能靠分阶段、有节奏的制度建设来一一跨越。