
王兴一股没卖!美团网股票跌到4000亿王兴一股没卖!美团网股票跌到4000亿,你该抄底吗?,你该抄底吗?
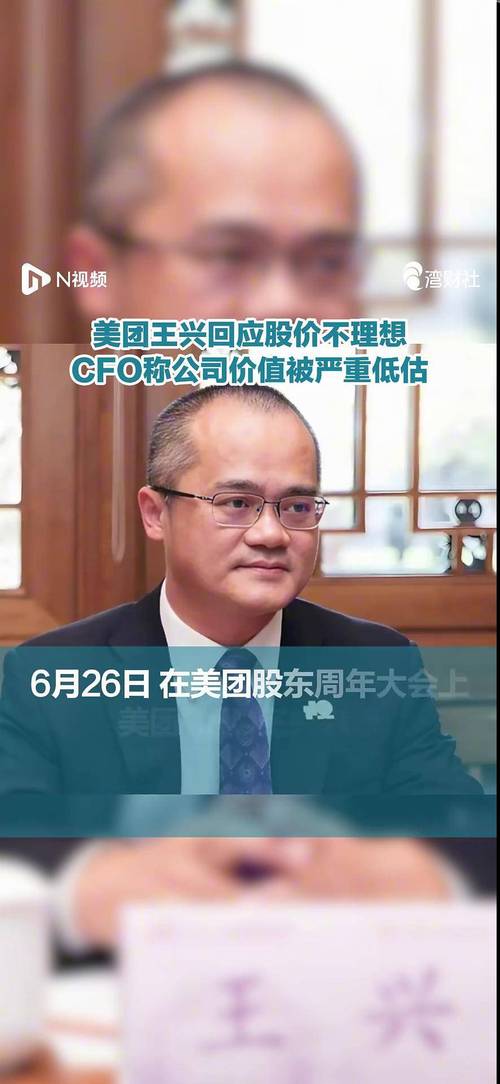
王兴最近说了一句话,很重。
在美团股东大会上,他说自己从公司成立到现在,一股美团股票都没有卖过,也没有卖股的计划。
这句话当然是在给市场信心。但真正值得琢磨的是:创始人没有离开牌桌,也没有从牌桌上拿走筹码,可市场已经不再用原来的方式给美团定价了。
2021 年,美团市值曾经冲到 2 万亿港元以上,最高一度接近 2.6 万亿港元。那时候,市场相信美团是中国本地生活的超级入口。你吃饭、买药、买菜、订酒店、找服务,最后都可能绕不开它。
几年之后,美团市值跌到不足 4000 亿港元。很多人的第一反应是:是不是京东和阿里把美团打下来了?
这个答案对,但不够深。
京东和阿里的确给了美团很大压力。外卖大战之后,美团的利润表被打穿得很明显。2024 年美团网股票,美团核心本地商业还有 524 亿元经营利润;到了 2025 年王兴一股没卖!美团网股票跌到4000亿,你该抄底吗?,这块业务变成了 69 亿元经营亏损。前后一算,利润差额接近 600 亿。
但京东和阿里更像是一场压力测试,不是根本原因。它们只是用真金白银,把美团商业模式里原来被高估值掩盖的问题,提前照了出来。
美团最大的误会,是资本市场曾经把一家重履约公司,当成了轻资产平台来估值。
这两个故事,差别太大了。
如果美团是中国本地生活版的 ,那它当然应该享受很高的估值。因为入口一旦成立,用户越多,商家越多,交易越多,平台就可以持续抽取价值,而且边际成本越来越低。
但美团不是 。
多一个用户搜索,成本几乎可以忽略。可美团多一单外卖,背后就多一次真实履约:商家要出餐,骑手要接单,要等电梯,要穿过雨雪和晚高峰,还要面对超时、差评、投诉和赔付。
这不是一个纯粹的信息中介生意,而是一台极其复杂的本地履约机器。它当然很先进,也很强悍,但它不轻。
过去几年,美团最容易被高估的地方,就在这里。市场把它的规模看成了护城河,把它的效率看成了无限利润率,把它的先发优势看成了不可替代性。
但真实世界没有那么便宜的护城河。
用户点外卖,真的忠诚于美团吗?大多数时候不是。用户忠诚的是优惠,是速度,是附近哪家店更划算。今天美团便宜就用美团,明天淘宝闪购补贴更多就去淘宝,后天京东秒送更快美团网股票,也可以试一试。
商家也是一样。商家不是天然站在美团这边,商家站在订单这边。哪个平台有流量,哪个平台抽佣低,哪个平台补贴多,商家就会多开一个入口。所谓忠诚,在真实生意面前经常没那么牢固。
骑手更现实。谁给单,谁给钱,谁的规则更划算,就往哪里跑。平台可以调度骑手,但很难真正拥有骑手。
这几年很多人的外卖习惯,其实已经变了。用户会打开几个 App 比价,商家会同时运营多个平台店铺,骑手也会根据订单和补贴在不同平台之间切换。美团当然还有规模和调度优势,但它很难再让三端只围着自己转。
这才是美团护城河最尴尬的地方:它不是没有水,而是水位需要一直靠补贴、流量和规则来维持。
所以,美团的三端网络效应,和微信、抖音那种强关系网络不一样。微信很难离开,因为你的朋友都在里面;抖音很难替代,因为它抓住了你的内容消费习惯。但外卖的三端关系,本质上是利益撮合。利益稳定时,看起来像护城河;利益一变,就会发现水没有想象中那么深。
这不是说美团没有价值。恰恰相反,美团非常有价值。
它最厉害的地方,是把中国本地生活这件极其分散、极其混乱、极其依赖线下履约的生意,做成了一套可以规模化运转的系统。餐厅在线化、评价体系、骑手调度、准时送达、售后规则、即时配送网络,这些东西不是谁烧钱几个月就能完整复制的。
但这套能力更像运营能力,而不是纯平台能力。运营能力当然值钱,只是它不能按纯平台故事估值。
纯平台的诱惑在于,它让人相信公司越大越轻,越大越赚钱,越大越不可替代。可美团这种公司不是这样。它越大,系统越复杂;订单越多,履约压力越大;生态越广,商家、骑手、用户之间的利益平衡越难。
规模会带来效率,但规模也会带来成本、责任和社会压力。你不能只享受平台估值,却不承担运营公司的现实。
美团过去的高利润,很大程度上来自对三端关系的极致压缩。对商家,是佣金、排名和流量规则;对骑手,是算法调度和履约效率;对消费者,是配送费、会员体系和补贴退坡。
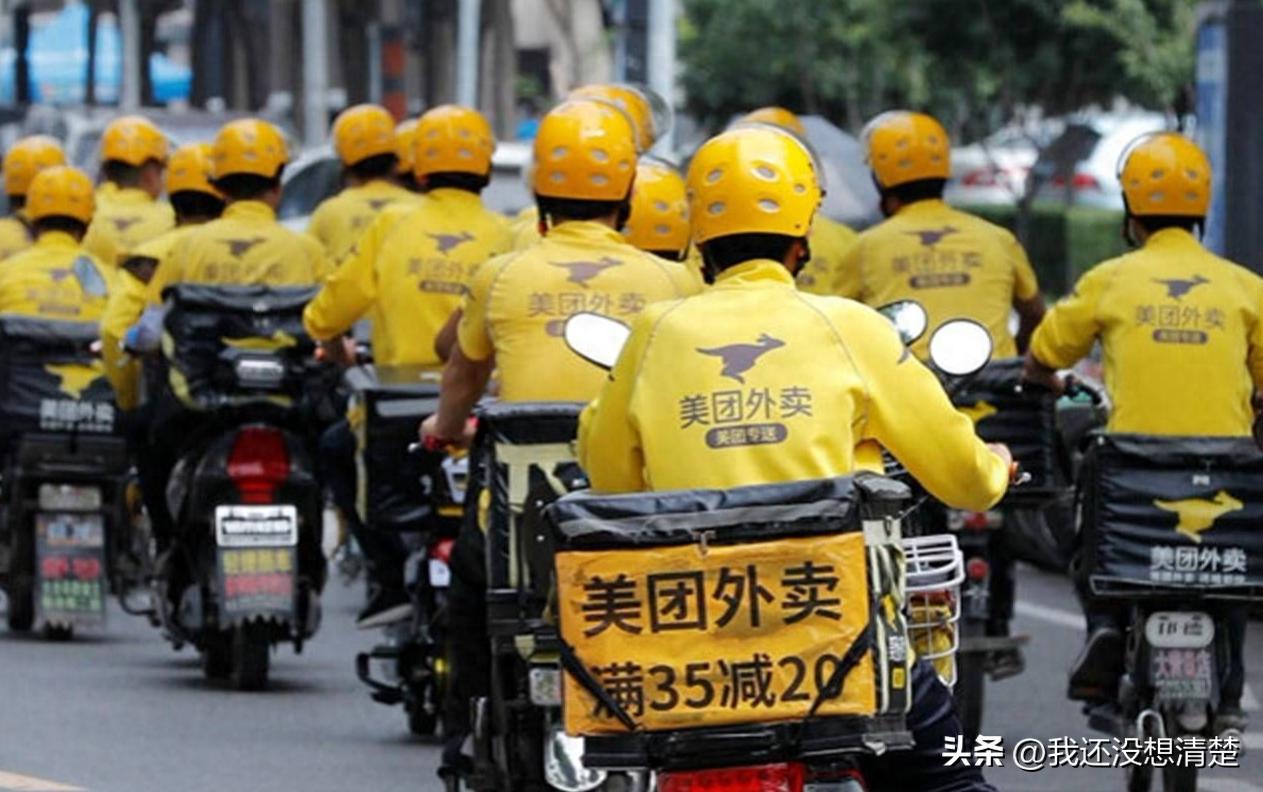
这个系统越精细,美团越赚钱;但这个系统越精细,生态里的每一方也越容易感受到压力。
商家会觉得,订单在平台手里,利润却越来越薄。骑手会觉得,路线被算法规划,时间被系统压缩,风险却经常落到自己身上。消费者会觉得,美团确实方便,但方便背后的成本也在一点点转回来。
这就是平台最容易误判自己的地方。
当所有人都在你的系统里,你很容易以为他们是因为信任你、依赖你、离不开你才留下。但很多时候,他们只是暂时没有更好的选择。
商家不是不想逃,是没流量可逃;骑手不是不想换,是没更多单可接;消费者不是非美团不可,而是其他平台还没把补贴和供给打起来。
一旦京东、阿里重新杀进来,这个生态的真实状态就暴露了。商家可以多平台经营,骑手可以多平台接单,用户可以多平台比价。美团当然还有规模优势、调度优势、心智优势,但它不再是唯一答案。
这时候你会发现,美团的护城河不是不存在,而是它需要持续付费维护。
补贴要付费,骑手供给要付费,商家关系要付费,用户心智也要付费。只要竞争对手愿意持续付钱,护城河就会被重新测量。
这才是美团高点以来蒸发超过 2 万亿港元背后的真正变化。
不是美团突然不行了,而是市场不再轻易相信那个“本地生活超级入口”的故事了。过去,投资者相信美团会越来越像一个入口,用户所有本地消费都会从这里开始;现在,大家发现入口并不唯一,淘宝、京东、抖音、微信小程序,都可能截走一部分需求。
当入口不再唯一,估值逻辑就会变。
美团仍然是一家很强的公司,但它更像一家超级本地运营公司,而不是一个可以无限扩张利润率的轻资产平台。前者当然值钱,只是没有后者那么性感。
这也解释了为什么王兴说自己一股没卖,市场也未必马上买账。
创始人有没有信心是一回事,公司故事有没有变,是另一回事。王兴还在牌桌上,但市场正在问一个更冷的问题:美团未来到底靠什么证明自己不可替代?
继续提高抽佣,商家未必扛得住;继续压缩骑手效率,社会成本和舆论压力会越来越大;继续给用户补贴,又会回到利润表被打穿的问题。美团真正要重建的,不只是利润,而是生态里的信任。
用户为什么愿意继续用你?不能只是因为你暂时便宜,而是因为你稳定、可靠、选择多,出了问题有人兜底。商家为什么愿意继续跟你合作?不能只是因为流量被你掌握,而是因为在你这里能做长期生意,不是越卖越累、越卖越薄。骑手为什么愿意留在这个系统?不能只是因为你有单,而是因为这个系统没有把人完全当成可以被算法压缩的变量。
这听起来有点理想化,但其实非常现实。一个平台如果长期把生态伙伴都当成成本项,最后一定会变得脆弱。商家赚不到钱,就会寻找新流量;骑手没有安全感,就会跟着更好的条件走;用户没有忠诚度,就会被补贴带走。
效率不是信任,规模也不是忠诚。
美团过去最强的能力,是把所有人组织进一个高效率系统里。但未来真正的护城河,可能不是“我能从生态里多抽多少”,而是“生态里的每一方为什么愿意继续和我站在一起”。
这也是中国平台经济走到今天必须回答的问题。过去十年,平台公司最喜欢讲效率。效率当然重要,没有效率就没有用户体验,也没有产业升级。但如果一个平台的效率,长期建立在商家利润被压薄、骑手时间被压缩、消费者成本被隐性转移之上,那这个效率就不是护城河,而是高压锅。
高压锅平时看起来很稳,甚至很高效。可一旦外部竞争加热,内部压力就会一起释放出来。
美团今天的问题,不只是美团的问题。它像一面镜子,照出了很多中国互联网公司共同的路径:先靠补贴和效率打穿市场,再靠规模提高抽成和利润,最后在新的竞争周期里,被迫重新回答一个最基本的问题——你到底为生态创造了什么不可替代的价值?
这个问题,京东要回答,阿里要回答,抖音也要回答。只是这一次,被放在聚光灯下的是美团。
王兴没有卖股票,这说明他还在牌桌上。但市场已经不再只看他有没有信心。市场更想知道的是,美团能不能把自己从一个极致效率的交易平台,变成一个真正让商家、骑手、用户都愿意长期留下的生态。
如果做不到,美团当然还会是一家重要的公司,也会继续有庞大的订单、网络和现金流。但它可能很难再回到那个“本地生活超级入口”的估值故事里。
美团跌掉的 2 万亿,不是被谁抢走的。
它更像是一个旧故事的退潮。
潮水退去之后,美团真正要证明的,不是自己还能不能继续压榨效率,而是能不能让这个生态里的每个人,都觉得留下来值得。
所以问题也留给每个点外卖的人:你现在打开外卖 App,是真的离不开美团,还是只是看谁更便宜、更快?